
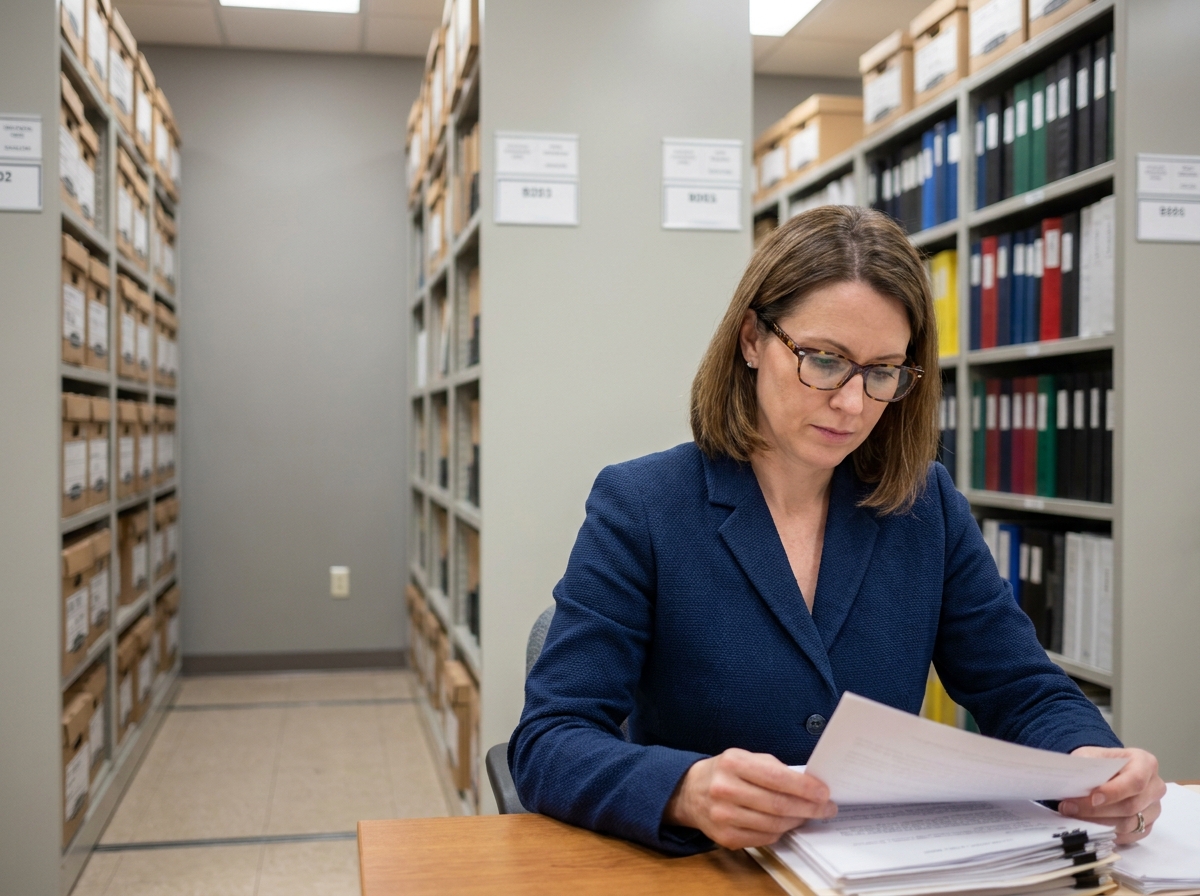
Toute entreprise génère des documents papier qu’elle est tenue de conserver pendant une durée fixée par la loi. Ces durées varient selon la nature du document (comptable, fiscal, social, commercial) et déterminent directement le volume d’archives à stocker, le mode de classement à adopter et le rythme de destruction à planifier.
Passage de 6 à 10 ans : ce que change la loi de juin 2026 pour les archives fiscales
La loi n° 2026-534 du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales a porté de 6 à 10 ans la durée de conservation des documents susceptibles d’être contrôlés par l’administration fiscale. Livres comptables, factures, pièces justificatives, éléments de la piste d’audit fiable : tous les documents dont le délai de conservation expire après le 1er janvier 2027 sont concernés.
Cette réforme a un effet mécanique sur le volume d’archives physiques. Une entreprise qui calait ses destructions sur un cycle de 6 ans doit désormais conserver quatre années supplémentaires de boîtes. Les plans de classement calés sur 6 ans sont obsolètes depuis 2027. L’étiquetage des conteneurs, la rotation des rayonnages et la surface de stockage doivent être recalculés.
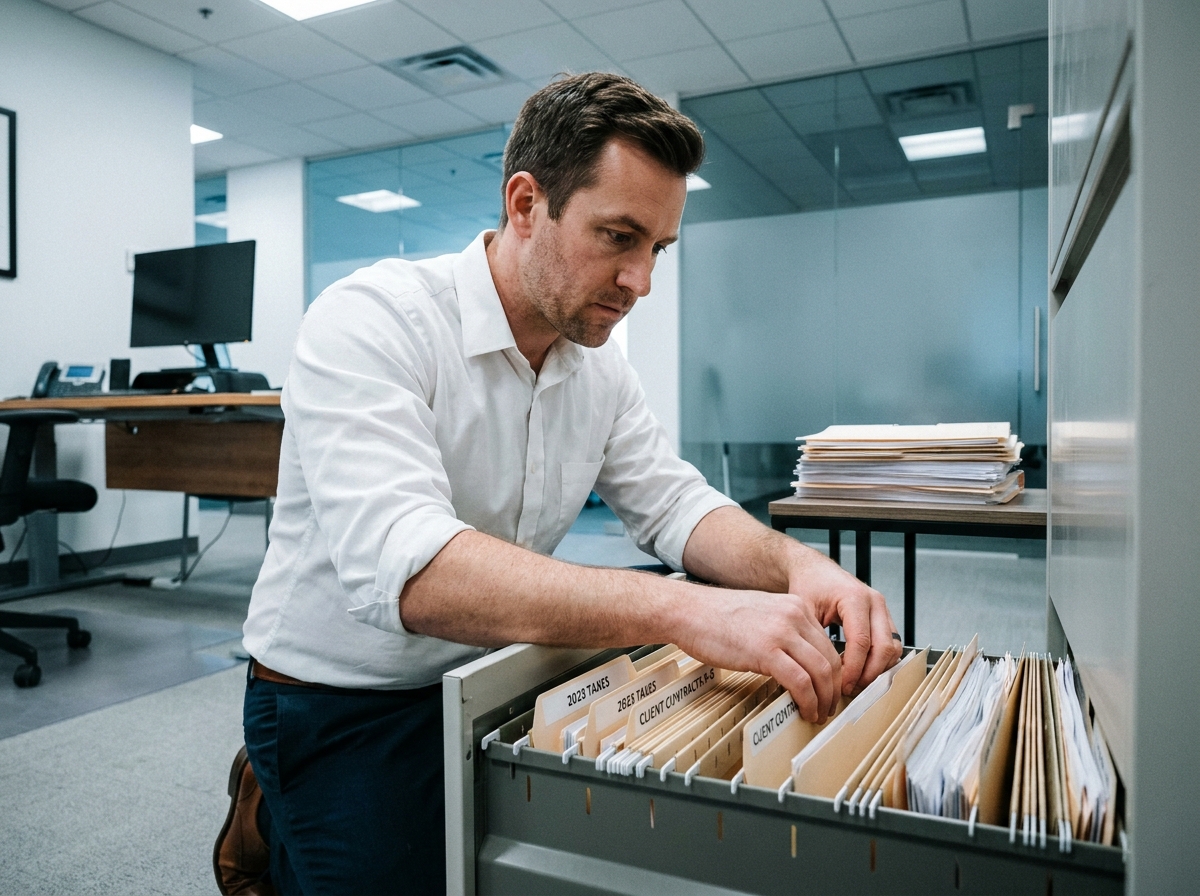
Pour absorber ce surplus sans saturer les locaux, le recours à des armoires de bureau à forte densité de rangement (dossiers suspendus, tablettes ajustables) permet de gagner de la place sans externaliser immédiatement.
Durées de conservation par catégorie de documents
Les durées légales ne sont pas uniformes. Confondre un délai comptable et un délai social expose à une destruction prématurée, donc à l’impossibilité de produire une pièce en cas de contrôle ou de litige.
Documents comptables et fiscaux
Les livres comptables et pièces justificatives se conservent 10 ans à compter de la clôture de l’exercice. Cette durée couvre à la fois l’obligation du code de commerce et le nouveau délai fiscal issu de la loi de 2026. Les documents bancaires (relevés, talons de chèque) suivent un délai de 5 ans.
Documents civils et commerciaux
Les contrats conclus dans le cadre d’une relation commerciale et la correspondance commerciale (papier ou électronique) doivent être conservés 5 ans. Les contrats d’acquisition ou de cession de biens immobiliers imposent un archivage de 30 ans. Un contrat conclu par voie électronique avec un consommateur, à partir de 120 euros, se conserve 10 ans à compter de la livraison.
Documents sociaux et ressources humaines
Les bulletins de paie, les registres du personnel et les documents liés aux charges sociales obéissent à des durées qui varient de 3 à 5 ans selon leur nature. Un bulletin de paie doit être conservé 5 ans minimum par l’employeur. Les documents relatifs aux accidents du travail suivent des durées plus longues, parfois alignées sur la prescription trentenaire en cas de maladie professionnelle.
Organiser le rangement physique des archives papier
Connaître les durées légales ne sert à rien si les documents restent entassés dans des cartons sans indexation. Le rangement conditionne la capacité à retrouver un justificatif dans un délai raisonnable lors d’un contrôle fiscal ou d’un litige prud’homal.
Un plan de classement efficace repose sur trois critères croisés :
- La catégorie du document (comptable, social, commercial, juridique), qui détermine la durée de conservation applicable et donc la date de destruction programmée.
- L’année de clôture ou de création, inscrite sur chaque boîte ou chemise, pour permettre une rotation chronologique sans erreur.
- Le service émetteur ou destinataire, utile dans les structures de plus de quelques salariés pour éviter les doublons et les recherches transversales.
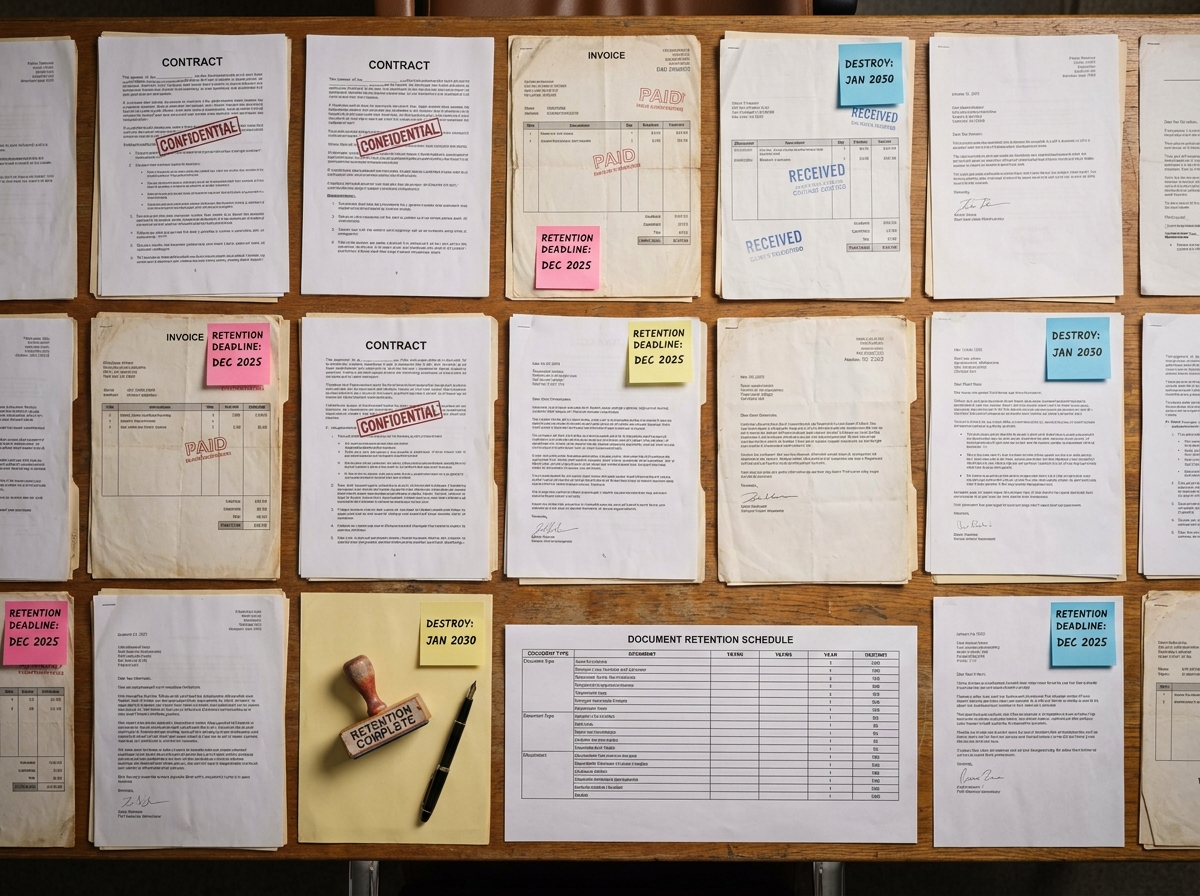
Chaque contenant (boîte, classeur, dossier suspendu) porte une étiquette indiquant ces trois informations plus la date de destruction prévue. L’étiquetage avec date de destruction évite les conservations inutiles.
Destruction des archives : ne pas confondre fin de délai et suppression automatique
Arrivé au terme du délai légal, un document n’est pas automatiquement détruit. L’entreprise doit vérifier qu’aucun contentieux en cours, contrôle fiscal ouvert ou procédure judiciaire ne justifie une prolongation de la conservation. Détruire un document utile à un litige en cours expose à des sanctions.
La destruction elle-même obéit à des règles de sécurité. Les documents contenant des données personnelles (fiches de paie, dossiers clients, contrats nominatifs) doivent être détruits de manière à empêcher toute reconstitution. Le broyage en coupe croisée est le standard pour les documents contenant des données personnelles. Une simple mise en benne à papier ne suffit pas à garantir la conformité au RGPD.
La bonne pratique consiste à planifier une campagne de destruction annuelle, calée sur la date de clôture comptable. On passe en revue les conteneurs dont la date de destruction est échue, on vérifie l’absence de blocage juridique, puis on procède à la destruction avec un bordereau signé qui trace l’opération.
Facturation électronique et coexistence papier-numérique
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent être en mesure de recevoir des factures électroniques. Cette bascule progressive réduit le flux entrant de papier, mais elle ne supprime pas les obligations de conservation des factures papier déjà émises ou reçues avant la réforme.
Une facture papier antérieure à la réforme conserve sa valeur probante sous forme papier. La numériser ne dispense pas de garder l’original, sauf si l’entreprise met en place un processus de numérisation fidèle conforme aux exigences de l’article A 102 B-2 du Livre des procédures fiscales (horodatage, intégrité, lisibilité). Sans cette conformité, le papier reste la seule preuve recevable.
La période de transition va donc générer un double flux pendant plusieurs années : archives papier historiques et archives numériques natives. Le plan de classement doit intégrer cette coexistence, avec des règles de nommage et d’indexation cohérentes entre les deux supports.
Le coût de stockage physique reste un poste sous-estimé. Entre la surface occupée, le mobilier, la manutention et la destruction sécurisée, la conservation d’archives papier sur 10 ans représente un budget récurrent que la montée en puissance de la facturation électronique ne fera baisser que graduellement.

